Avaliação de imóvel para garantia bancária: o que o banco analisa e como se preparar?
Se a sua empresa está negociando uma linha de crédito, uma renegociação de dívida ou qualquer operação que exija um bem como garantia, é bem provável que o banco tenha pedido uma avaliação de imóvel para garantia bancária.
Esse tipo de laudo é diferente da avaliação usada em processos de financiamento imobiliário ou de venda. Ao entender essa diferença, você consegue evitar atrasos, exigências repetidas e até a rejeição do documento pela instituição financeira.
Neste artigo, explicaremos o que os bancos analisam nesse tipo de avaliação, quais critérios técnicos precisam ser respeitados e como preparar a documentação para que o processo corra sem imprevistos.
Continue a leitura e saia daqui sabendo o que priorizar antes de contratar o laudo.
O que é avaliação de imóvel para garantia bancária?
Diferente da avaliação feita para fins de financiamento (em que o banco quer saber se o imóvel vale o que está sendo pedido emprestado para comprá-lo), a avaliação de imóvel para garantia bancária tem um objetivo específico: comprovar que o bem oferecido como garantia real tem valor de mercado suficiente para cobrir a operação de crédito, mesmo em cenário de execução.
Esse laudo segue a NBR 14653 e costuma ser exigido em operações como capital de giro com garantia real, alongamento de dívidas, alienação fiduciária e outras estruturas em que o imóvel entra como lastro da operação.
O que o banco analisa no laudo de avaliação
Os bancos não avaliam apenas “quanto vale o imóvel”. Eles analisam a capacidade do bem de manter esse valor em caso de execução da garantia, o que muda o foco da análise.
Liquidez do imóvel
O banco quer saber com que velocidade o imóvel poderia ser vendido no mercado, caso a garantia precise ser executada. Imóveis muito específicos (galpões industriais customizados, por exemplo) tendem a ter liquidez menor e podem exigir margens de segurança maiores na operação.
Estado de conservação e regularidade documental
Averbações pendentes, ITBI não regularizado, ausência de habite-se ou divergências entre a matrícula e a construção real são pontos que travam a aprovação, independente do valor de mercado apurado.
Metodologia e fundamentação técnica
O laudo de avaliação de imóvel para garantia bancária precisa demonstrar a metodologia usada (comparativa direta de dados de mercado, ou a melhor metodologia possível para o caso, com pesquisa de imóveis similares na região e homogeneização técnica dos dados.
Margem de segurança
Diferente da avaliação para financiamento ou para venda, aqui o banco costuma aplicar um deságio sobre o valor apurado, justamente para cobrir custos de uma eventual execução judicial. Um laudo bem fundamentado reduz a margem de desconfiança e, consequentemente, essa margem de segurança aplicada.
Como se preparar antes de solicitar a avaliação
Empresas que chegam organizadas nessa etapa aceleram consideravelmente a aprovação de crédito:
- Reúna a documentação do imóvel: matrícula atualizada, IPTU, habite-se, plantas das construções e certidões negativas.
- Regularize pendências antes da vistoria: qualquer divergência entre o real e o registrado gera ressalvas no laudo.
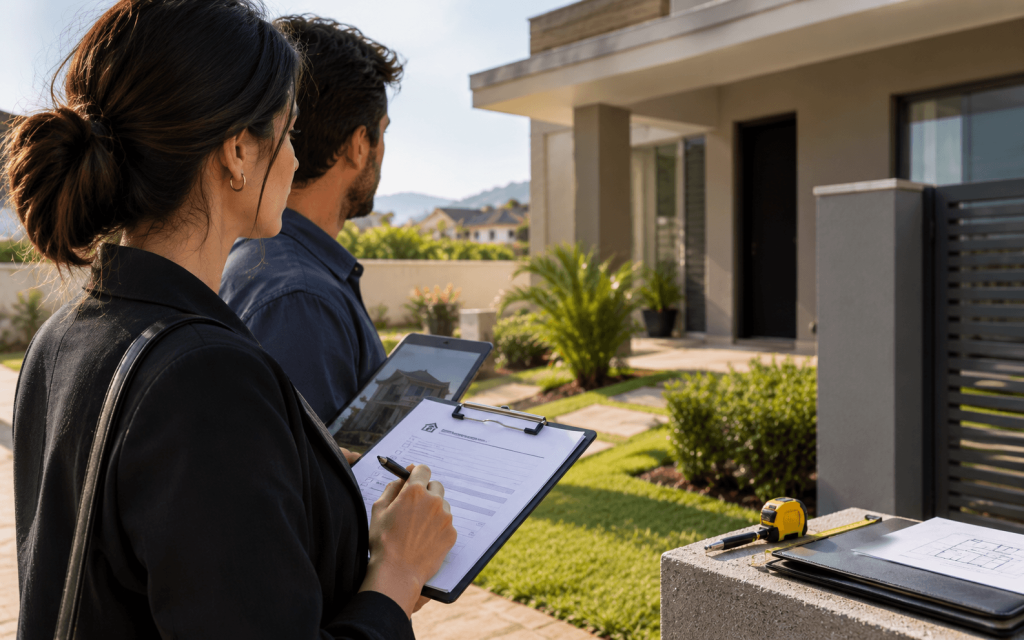
- Tenha em mãos o objetivo da operação: o engenheiro avaliador precisa saber que se trata de garantia bancária, e não de compra e venda, para adequar a metodologia.
- Escolha um profissional habilitado (CREA/CAU) com experiência em laudos aceitos por instituições financeiras — nem todo laudo de avaliação é aceito por todos os bancos.
Se sua empresa também está avaliando o patrimônio para fins contábeis ou societários, vale a pena entender como funciona a avaliação patrimonial de imóveis para empresas.
Por que a fundamentação técnica faz diferença nesse tipo de laudo?
Um laudo de avaliação de imóvel para garantia bancária mal fundamentado é uma das principais causas de recusa por parte das instituições financeiras. Não é incomum que empresas precisem refazer o processo do zero por terem contratado um laudo genérico, sem a robustez técnica exigida pelos manuais de crédito dos bancos.
É exatamente por isso que contar com engenheiros avaliadores especializados nesse tipo específico de finalidade faz diferença no tempo de aprovação da operação.
Fale com a Larss e garanta um laudo aceito pelas principais instituições financeiras do Brasil!